

Chi paga lo smaltimento resta responsabile dei rifiuti che non arrivano in discarica
Smaltimento illecito dei rifiuti e responsabilità dell'azienda produttrice, cosa cambia con il decreto 116 del 2025 e come verificare dove finiscono i rifiuti.
Un modello organizzativo 231 protegge l'ente solo se è applicato davvero. DDS affianca l'Organismo di Vigilanza e il management con verifiche documentate sui processi a rischio, sulle segnalazioni e sulle controparti, e con misure integrative quando emergono lacune.
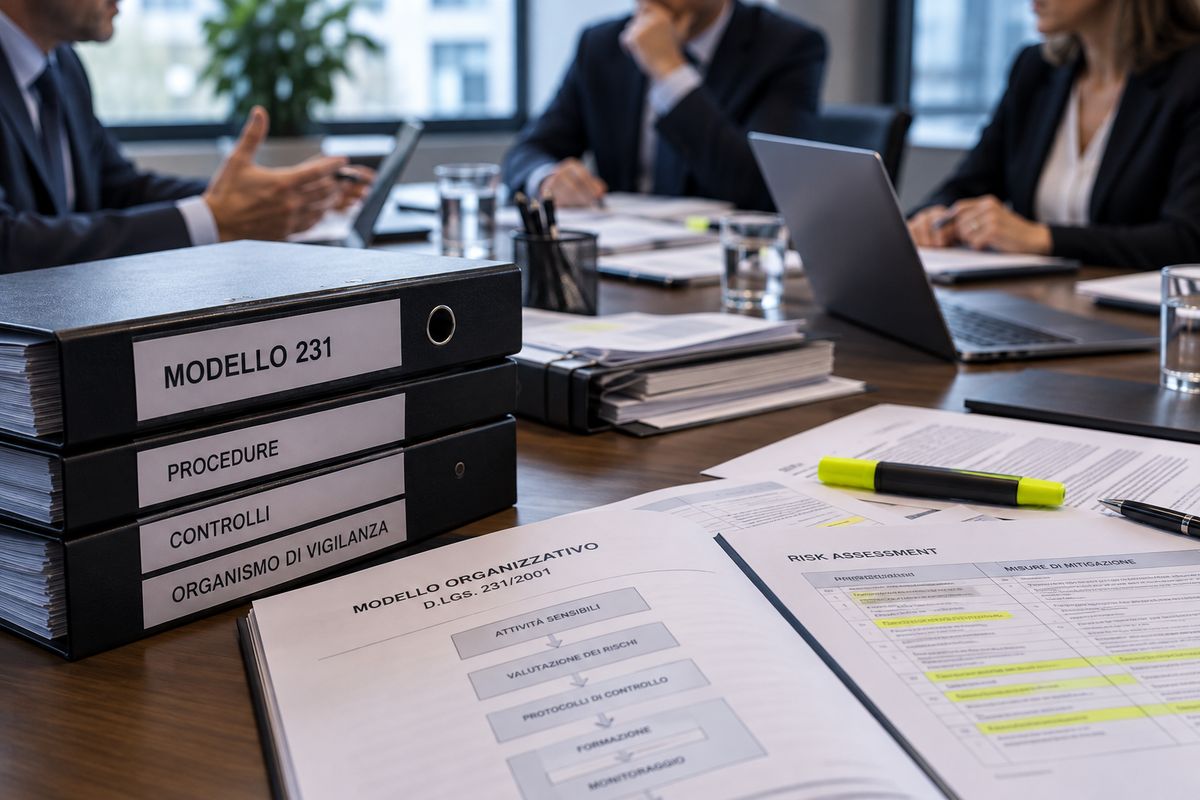
DDS Investigazioni, istituto investigativo autorizzato ai sensi dell'art. 134 TULPS, affianca l'Organismo di Vigilanza, l'organo amministrativo e le funzioni legali e di compliance delle imprese nella verifica concreta del modello di organizzazione, gestione e controllo previsto dal D.Lgs. 231/2001, accertando se le procedure vengono rispettate nei processi a rischio, se le segnalazioni hanno fondamento e se fornitori e intermediari presentano anomalie. Serve quando l'OdV deve andare oltre l'esame dei documenti o quando il management vuole sapere, prima di un'ispezione, se il modello regge alla prova dei fatti.
Il decreto prevede che l'ente risponda di alcuni reati commessi nel suo interesse o a suo vantaggio da amministratori, dirigenti e dipendenti, tra i quali la corruzione anche tra privati, i reati societari e quelli ambientali. Gli artt. 6 e 7 consentono all'ente di andare esente da responsabilità solo se dimostra di aver adottato ed efficacemente attuato, prima del fatto, un modello idoneo a prevenire reati della specie di quello verificatosi, affidando a un organismo dotato di autonomi poteri di iniziativa e di controllo il compito di vigilare sul suo funzionamento e di curarne l'aggiornamento. L'efficace attuazione richiede verifiche periodiche, l'aggiornamento del modello quando emergono violazioni significative e un sistema disciplinare idoneo a sanzionare il mancato rispetto delle misure, e davanti al giudice conta dimostrare che i controlli sono stati eseguiti e non soltanto scritti.
DDS svolge per l'OdV e per il management verifiche sull'applicazione delle procedure nelle aree sensibili, come acquisti, gestione dei rifiuti, rimborsi spese, omaggi e rapporti con la pubblica amministrazione, accertamenti sulle segnalazioni ricevute attraverso i canali previsti dal D.Lgs. 24/2023, che l'art. 6 del decreto 231 richiama espressamente, e approfondimenti su fornitori e controparti con il metodo della due diligence. Quando la segnalazione riguarda una persona dell'organizzazione si segue l'impostazione descritta nella pagina su whistleblowing e indagini interne, e un esempio ricorrente è quello raccontato nell'approfondimento sul fornitore più caro che vince sempre.
Gli accertamenti rispettano i limiti che valgono per ogni indagine in azienda. Le osservazioni riguardano condotte illecite e non il normale svolgimento della prestazione lavorativa, si svolgono in luoghi pubblici o aperti al pubblico e non ricorrono mai a strumenti invasivi come localizzatori su veicoli altrui, intercettazioni o accessi a dispositivi personali, nel rispetto degli artt. 4 e 8 dello Statuto dei lavoratori, del GDPR e delle regole deontologiche del Garante; la relazione distingue i fatti accertati da quelli privi di riscontro.
Se le verifiche mettono in luce procedure aggirate o controlli soltanto formali, DDS propone misure tecniche e organizzative proporzionate, dalla revisione delle deleghe e dei flussi informativi verso l'OdV alla formazione del personale delle aree a rischio, partendo quando serve da un risk assessment della sede. La redazione del modello resta compito dei consulenti dell'ente, con i quali lavoriamo perché le evidenze raccolte diventino aggiornamenti concreti o, nei casi più gravi, la base di provvedimenti disciplinari e iniziative giudiziarie.
Sì, se incaricato dal gestore del canale o dall'Organismo di Vigilanza, che restano responsabili della segnalazione. L'istituto investigativo autorizzato raccoglie riscontri con metodi leciti, senza rivelare né lasciar dedurre l'identità del segnalante, come impone il D.Lgs. 24/2023, e consegna una relazione che separa i fatti accertati da quelli privi di riscontro.
Sì. L'OdV ha autonomi poteri di iniziativa e di controllo e può avvalersi di professionisti esterni con le risorse che l'ente gli assegna, regolando l'incarico in modo da garantire riservatezza e tracciabilità. Gli esiti restano all'Organismo, che li valuta e li riporta all'organo amministrativo.
Sì, e devono farlo. Gli accertamenti riguardano illeciti e condotte estranee alla prestazione lavorativa, osservate in luoghi pubblici o aperti al pubblico, senza strumenti invasivi e senza indagare su opinioni o aspetti della vita privata irrilevanti, come prevedono gli artt. 4 e 8 della L. 300/1970 e la normativa sulla protezione dei dati.
No, la redazione del modello e del codice etico spetta ai consulenti legali e organizzativi dell'ente. DDS contribuisce con l'analisi dei rischi operativi, con le verifiche sulla reale applicazione delle procedure e con gli accertamenti sulle anomalie, cioè con le evidenze che servono a dimostrarne l'efficace attuazione.
Smaltimento illecito dei rifiuti e responsabilità dell'azienda produttrice, cosa cambia con il decreto 116 del 2025 e come verificare dove finiscono i rifiuti.
La sicurezza aziendale efficace si nota quando manca. Le vulnerabilità più comuni nelle imprese e come ridurle con metodo, partendo dall'idea di in-sicurezza.

Verifica segnalazione whistleblowing, cosa chiede il decreto 24 del 2023 e come si accertano i fatti senza esporre chi ha segnalato né chi è stato segnalato.
Corruzione tra privati e ufficio acquisti, cosa prevede l'articolo 2635 e come si documenta l'accordo tra buyer e fornitore quando l'azienda paga di più.
Un primo confronto, gratuito e riservato, serve a capire se e come un'attività investigativa può essere utile nel suo caso.